
Veröffentlicht in China News am 03.08.2026
China News: Handel und Verschuldung im Gleichgewicht: Die wirtschaftliche Lage Chinas im Jahr 2026
Während die Handelsspannungen zwischen China und der EU im Herbst auf eine kritische Frist zusteuern, spaltet sich die innenwirtschaftliche Landschaft in zwei Lager. Während die weltweite Nachfrage nach KI einen massiven Anstieg der Gewinne im vorgelagerten Technologiesektor befeuert, sehen sich traditionelle nachgelagerte Sektoren aufgrund steigender Energiekosten und zurückhaltender Konsumausgaben mit einem starken Margendruck konfrontiert. Unterdessen deckt eine umfassende nationale Prüfung Datenmanipulationen bei der Entschuldung lokaler Regierungen auf – was Peking dazu zwingt, gegen hochverzinsliche Offshore-Kredite vorzugehen.
1. Beziehungen zwischen der EU und China: Spannungen und fortgesetzter Dialog
Zunehmende Spannungen und Risikominderung: Während die Beziehungen zwischen China und den USA Anzeichen einer Stabilisierung zeigen, drohen die Handelsspannungen zwischen China und der EU zu eskalieren. Die EU verfolgt eine klare Agenda zur „Risikominderung“ und treibt den EU Industrial Accelerator Act voran, um ihre heimischen Produktionskapazitäten zu stärken.
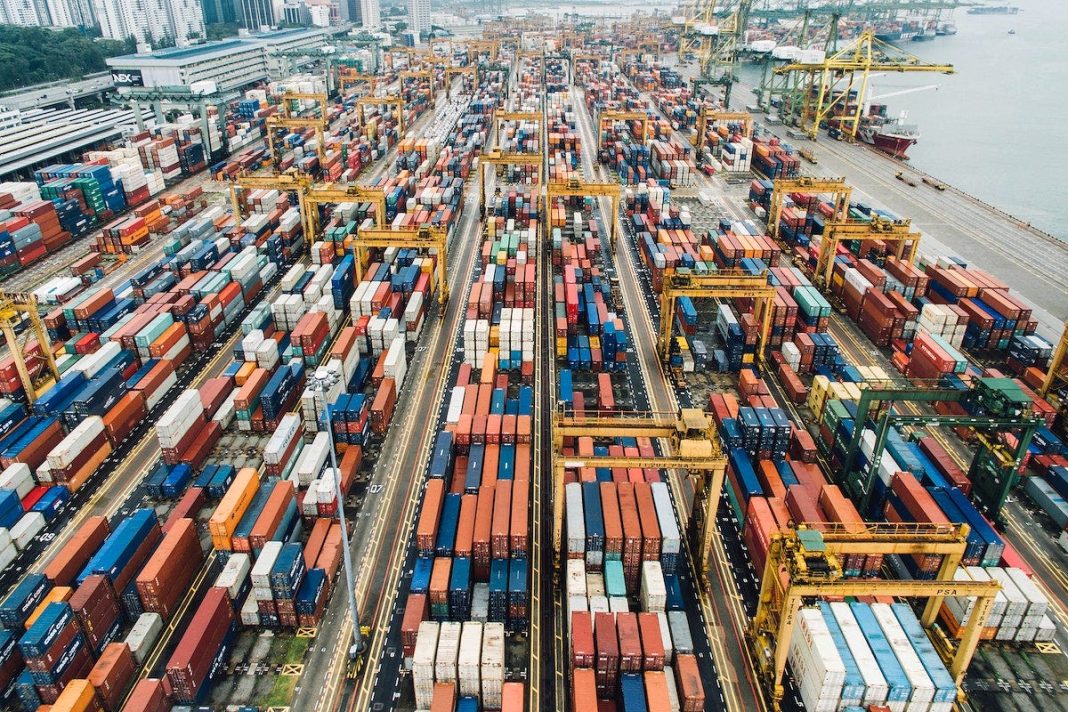
Handel unter Druck: Seit 2023 hat die EU Handelsschutzuntersuchungen und -maßnahmen eingeleitet, die sich gegen chinesische Chemikalien, Stahl, Maschinen, elektrische Ausrüstung und Elektrofahrzeuge (EVs) richten. Chinas Exporte in die EU setzen sich aus Vorleistungsgütern (40 %), Investitionsgütern (28 %) und Konsumgütern (25 %) zusammen.
Dialogkanäle: Trotz der Spannungen bleiben die Kanäle für pragmatische Kompromisse offen. Am 29. Juni wurden in einer gemeinsamen Erklärung vier wichtige Gesprächsschwerpunkte umrissen: Handel und Investitionen, Exportkontrollen, Rechte an geistigem Eigentum und die Reform der WTO. Für den Herbst ist ein Treffen auf Ministerebene angesetzt, mit einer strengen Frist bis Oktober, um greifbare Ergebnisse zu erzielen.
Chinas Reaktion: China weitet seine eigenen Gegenmaßnahmen aus und stützt sich dabei auf sein kürzlich verabschiedetes Gesetz zur Sicherheit der Lieferketten sowie auf die Vorschriften für Auslandsdirektinvestitionen (ODI), die am 1. Juli 2026 in Kraft getreten sind.
2. Industriegewinne: KI und Energie übertreffen die Erwartungen trotz Druck im nachgelagerten Bereich
Nachlassende Dynamik: Das Wachstum der chinesischen Industriegewinne verlangsamte sich trotz einer niedrigeren Ausgangsbasis auf 21,1 % im Jahresvergleich (y-o-y), was auf eine nachlassende Dynamik hindeutet.
Gespaltene Entwicklung: Die Rentabilität konzentriert sich weiterhin auf die vorgelagerten Sektoren (Energie, Nichteisenmetalle) und die Elektronikbranche, angetrieben durch weltweite Investitionen im Bereich der künstlichen Intelligenz. Im Gegensatz dazu sahen sich die mittleren und nachgelagerten Sektoren aufgrund hoher Input- und Energiekosten sowie gedämpfter Verkaufspreise mit einem erheblichen Margendruck konfrontiert.
Sektorspezifische Gewinnrückgänge (Jan.–Mai):
Bekleidung und Mode: Rückgang um ~11 %
Leder- und Pelzwaren: Rückgang um ~19 %
Gummi und Kunststoffe: Rückgang um ~1 %
Elektromaschinen: Rückgang um 14 % (beeinflusst durch Kürzungen bei den Mehrwertsteuerrückerstattungen für Solar- und Batterieexporte)
Zurückhaltende Verbraucherstimmung: Die verhaltene Binnennachfrage belastete die mit dem Einzelhandel verbundenen Branchen stark. Die Gewinne im Jahresvergleich für die ersten fünf Monate brachen bei Möbeln um ~58 %, bei Kraftfahrzeugen um 20 % und bei Sport- und Freizeitartikeln um ~7 % ein. Die Schwäche bei Immobilien- und Infrastrukturinvestitionen drückte das Gesamtgewinnwachstum zusätzlich um 1,2 Prozentpunkte.
3. Verschuldung der Kommunalverwaltungen: Vorgezogene Risikominderung und Prüfungshinweise
Vorgezogene Emissionen: Um die Haushaltszwänge zu bewältigen und Schuldenrisiken zu mindern, haben die Kommunalverwaltungen ihre Refinanzierungsanleihen vorgezogen und bis zum Ende des ersten Halbjahres über 2 Billionen RMB emittiert (was 73 % der jährlichen Quote von 2,8 Billionen RMB entspricht). Die Emission spezieller Kommunalobligationen für Projekte blieb jedoch bis Ende Juni mit 47 % der Jahresquote hinter den Erwartungen zurück.
Fortschritte bei den LGFVs und Warnsignale: Schätzungen zufolge sank die Verschuldung der lokalen Finanzierungsvehikel (LGFVs) im Verhältnis zum BIP leicht auf 46,8 % im Jahr 2025 (von 47,2 % im Jahr 2024), und 82 % der LGFVs wurden im Jahr 2025 von der Liste gestrichen.
Datenfälschung: Chinas Nationaler Rechnungshof (NAO) wies am 24. Juni auf erhebliche Probleme hin und berichtete, dass 6 % der LGFVs bei Stichprobenkontrollen Daten gefälscht hatten, um von den Aufsichtslisten gestrichen zu werden. Einige lokale Gebietskörperschaften verschleierten Schulden über staatliche Unternehmen (SOEs) oder löschten Systemdaten, um die Schuldenzahlen künstlich zu senken. Infolgedessen rät die NDRC den LGFVs aktiv davon ab, hochverzinsliche Offshore-Kredite aufzunehmen.
Einnahmeeinschränkungen: Der anhaltende Abschwung auf dem Immobilienmarkt hat die Erholung der lokalen Haushalte stark eingeschränkt, wobei die Einnahmen aus Grundstücksverkäufen im Zeitraum Januar bis Mai im Vergleich zum Vorjahreszeitraum um 28,7 % zurückgingen. Zwar stiegen die nichtsteuerlichen Einnahmen um 2,2 %, doch werden umfassendere Reformen der Haushalts- und Verbrauchssteuer als notwendig erachtet, um die strukturelle Aufteilung der Einnahmen zwischen Zentralregierung und lokalen Behörden zu korrigieren.